
قد يكون القرار موثقا، والتصويت مثبتا، والمحضر موقعا… ويبقى سؤال لا تجيب عنه هذه الأشياء وحدها: هل تداول المجلس فعلا؟
واللافت أن لائحة حوكمة الشركات، في بيئة الشركات المدرجة السعودية، لا تطلب من أمين السر أن يسجل القرار وحده؛ فهي تجعل من اختصاصه أن يعد محضر الاجتماع متضمنا ما دار فيه من نقاشات ومداولات، وأن يثبت التحفظات التي يبديها الأعضاء، وتطلب مثل ذلك في محاضر اللجان أيضا.
أي أن المداولة ليست فكرة نضيفها إلى وظيفة الأمانة من خارجها؛ أثرها موجود في الوظيفة النظامية نفسها.
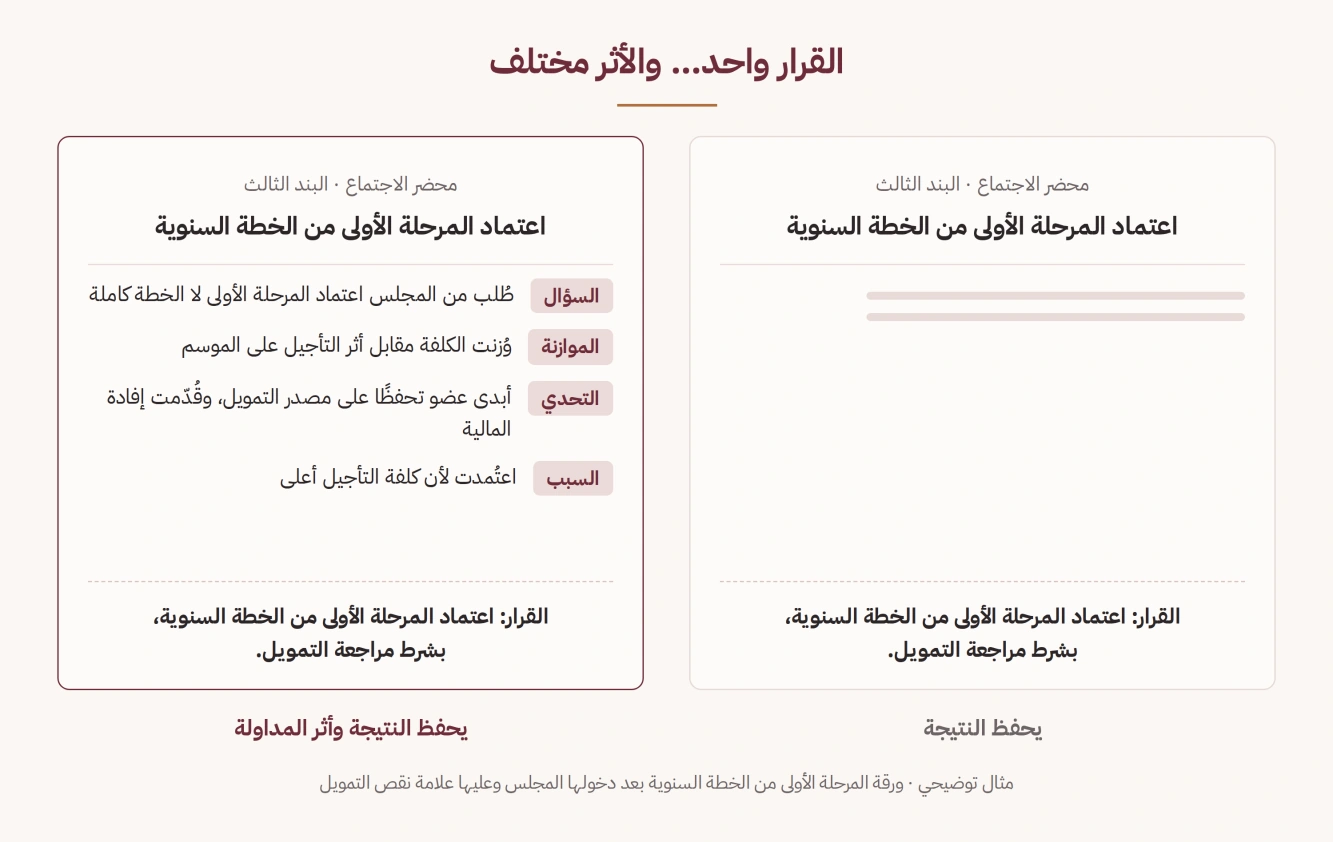
وفي بيئة حكومية سعودية متخصصة، توجب اللائحة التنفيذية لنظام التخصيص على أمانة اللجنة الإشرافية تدوين مجريات الاجتماع في محضر يشمل الموضوعات التي نوقشت، ونتائج التصويت، وما يبديه الأعضاء من مرئيات أو تحفظات أو اعتراضات، ثم إرسال مسودته إلى الأعضاء للمراجعة وإبداء الملاحظات قبل توقيع صيغته النهائية.
المحضر لا يثبت أن الاجتماع وقع فقط؛ يفترض أن يحفظ أثر ما جرى فيه من مداولة.
 تكبير الرسم
ومن هنا يبدأ السؤال الحقيقي: إذا كانت الأمانة تشهد المداولة في المحضر، فما الذي تفعله قبل ذلك وأثناءه؟ وهل يكفي أن تسجل ما وقع، أم أن لها دورا في أن تكون شروط المداولة نفسها مهيأة؟
أولا: المجلس يتداول بين العدسات
اللجنة الفنية تميل إلى التعمق داخل عدسة محددة، أما المجلس فيجمع بين عدسات متعددة: قد يرى أحد الأعضاء الأثر النظامي، ويرى آخر الكلفة، وينظر ثالث إلى المخاطر، ويرى رابع أثر القرار على الناس أو السوق أو التنفيذ.
ولا تكمن قيمة المجلس في أن تجتمع هذه الخبرات حول طاولة واحدة فقط؛ فالمداولة هي ما يحول اختلافها إلى حكم جماعي.
ولهذا لا يعمل المجلس جيدا لمجرد أن أعضاءه يعرفون؛ بل يحتاج أن تتاح لهم فرصة أن يسألوا، ويعترضوا، ويوازنوا، ويطلبوا مزيدا من الخبرة، ويغير أحدهم نظره أمام حجة أقوى.
ومن يدير هذه المداولة هو الرئيس.
ويؤكد الإرشاد المرافق للمدونة البريطانية لحوكمة الشركات هذا الدور: فالرئيس مسؤول عن إتاحة الوقت الكافي للنقاش، ولا سيما في المسائل الاستراتيجية، وألا يختصر النقاش قبل أن يأخذ حقه، وأن تتاح مساحة لاختلاف الرأي والتحدي البناء.
أما الأمانة فموقعها مختلف: لا تدير التفكير، لكنها تهيئ الشروط التي تسمح له بأن يقع.
وثلاثة منها ظهرت معنا بالفعل:
- السؤال: هل يعرف المجلس ماذا يطلب منه؟ وهذا ما بنيناه في المقال الثاني.
- الوقت: هل خصص للبند من الوقت ما يتناسب مع أثره؟ واللائحة نفسها تطلب من المجلس تنظيم أعماله وتخصيص الوقت الكافي لأداء مهامه والتحضير لاجتماعاته.
- الخبرة: هل وصلت إلى موضع المداولة الخبرة التي يحتاجها الموضوع؟ وفي اللجان مثلا، تجيز اللائحة الاستعانة بالخبراء من داخل الشركة أو خارجها، وتطلب إثبات ذلك في المحضر.
الأمانة تهيئ شروط التفكير الجماعي، ولا تدير تفكير الجماعة.
فهي لا تقول للأعضاء ماذا يستنتجون؛ لكنها تهيئ للمداولة سؤالها، ووقتها، والخبرة التي تحتاجها.
ثانيا: اختبار المحضر
إذا كان المحضر هو الموضع الذي يبقى فيه أثر المداولة، فهو أيضا أفضل موضع لاختبار ما إذا كان ذلك الأثر قد بقي فعلا.
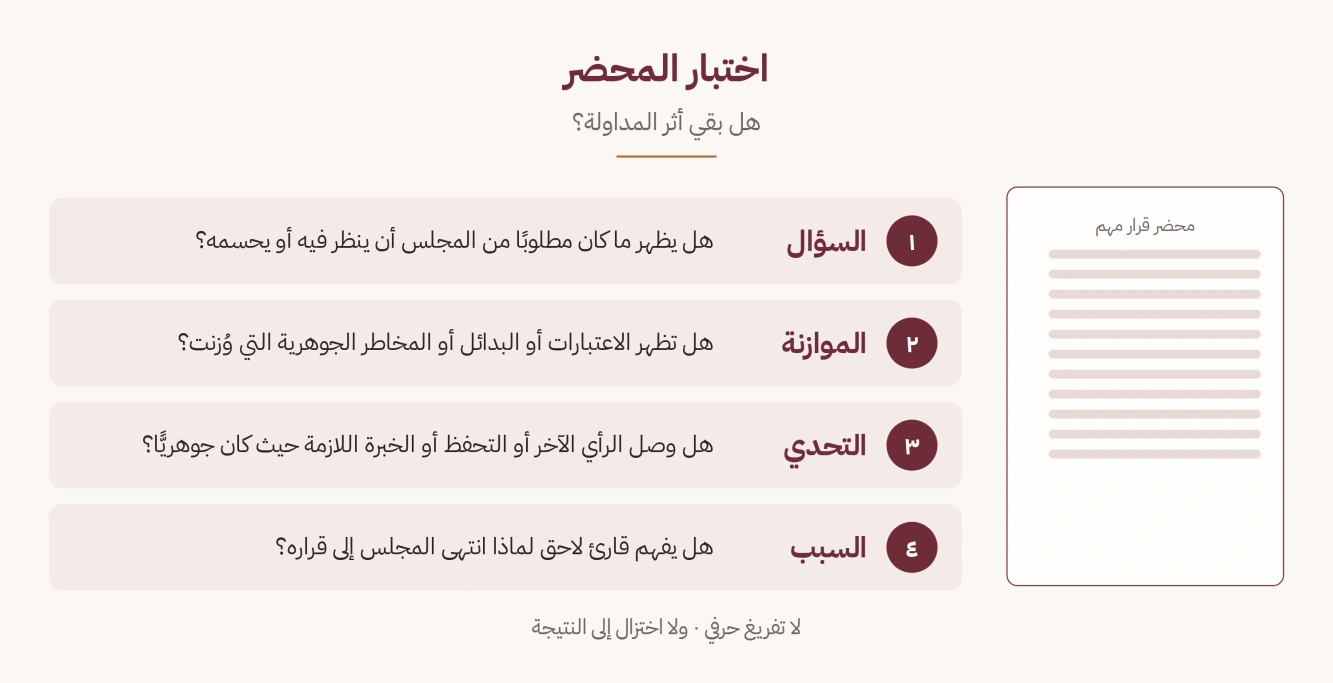
والاختبار بسيط: خذ محضر قرار مهم، واسأل أربعة أسئلة.
 تكبير الرسم
١ السؤال
هل يظهر ما كان مطلوبا من المجلس أن ينظر فيه أو يحسمه؟ قد نعرف من المحضر أن المجلس «ناقش الموضوع»؛ لكن ما السؤال الذي كان أمامه؟ وما الذي احتاج منه حكما؟ إذا لم يظهر ذلك، صعب على قارئ لاحق أن يفهم سياق القرار.
٢ الموازنة
هل تظهر الاعتبارات أو البدائل أو المخاطر الجوهرية التي وزنت؟ ليس المطلوب تدوين كل ما قيل، بل أن يبقى من المداولة ما يفسر أن القرار لم يخرج من فراغ.
٣ التحدي
هل يظهر أن الرأي الآخر، أو التحفظ، أو الخبرة اللازمة، وصل إلى المداولة حين كان ذلك جوهريا؟ لا يعني هذا أن كل اجتماع يجب أن ينتهي بخلاف؛ فقد تكون المداولة قوية وتنتهي إلى إجماع.
لكن القرار الجماعي يحتاج أن نعرف أن المسألة المهمة لم تمر من غير اختبار.
٤ السبب
هل يستطيع قارئ لاحق أن يفهم لماذا انتهى المجلس إلى ما انتهى إليه؟ وهذا هو الحد الفاصل بين محضر يحفظ النتيجة، ومحضر يحفظ شيئا من طريق الوصول إليها.
لكن هنا احترازا مهما: المحضر ليس تسجيلا حرفيا للاجتماع.
وإرشاد تدوين المحاضر الصادر عن المعهد البريطاني للحوكمة واضح في ذلك؛ فالمحضر يلخص النقاط الرئيسة، ويحفظ التحديات المهمة وأسباب القرار والسياق الكافي لفهمه، أما التسجيل كلمة بكلمة فقد يتحول إلى حاجز أمام النقاش الصريح.
كما أن الأصل ألا تنسب كل مداخلة إلى صاحبها بالاسم، إلا في مواضع تستدعي ذلك، مثل طلب تسجيل اعتراض، أو تقديم معلومة خبيرة، أو وجود تعارض مصالح.
المحضر لا ينسخ المداولة، ولا يختزلها إلى النتيجة؛ يحفظ منها ما يلزم لفهم طريق القرار.
فإذا لم يظهر في المحضر أثر سؤال أو موازنة أو تحد، فهذا لا يثبت أن المداولة لم تقع؛ فقد تكون وقعت ثم لم تحفظ جيدا.
لكنه يعني شيئا واحدا مهما: أن المؤسسة فقدت جزءا من أثر كيف وصلت إلى قرارها.
وهنا يكتمل التناظر بين أداتين في السلسلة: اختبار الصفحة الأولى يسأل قبل الاجتماع: هل دخل المجلس إلى المداولة بخريطة؟ واختبار المحضر يسأل بعده: هل خرجت المداولة وتركت أثرا يمكن فهمه؟
ثالثا: من يكتب الأثر؟
من يكتب المحضر هو الأمين؛ لكن المحضر ليس شهادة منفردة منه.
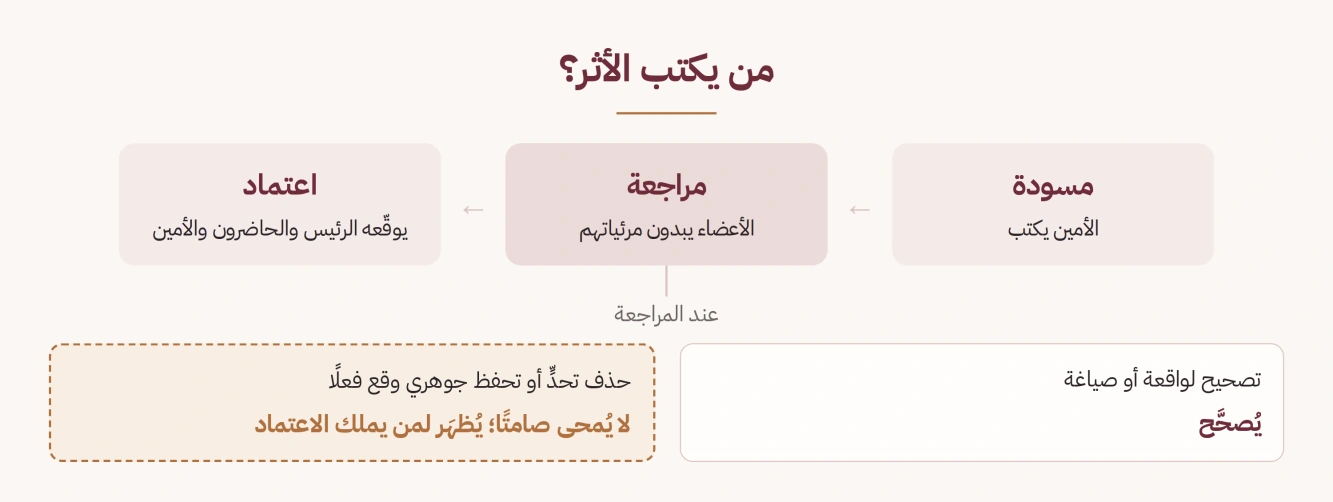
فاللائحة تلزمه بعرض مسودة المحضر على الأعضاء لإبداء مرئياتهم قبل التوقيع، ثم يوقعه رئيس الاجتماع والأعضاء الحاضرون والأمين.
أي أن المحضر يكتب، ثم يراجع، ثم يعتمد.
 تكبير الرسم
وهذه المراجعة ضمانة مهمة؛ فقد يخطئ المحضر في واقعة، وقد تختل صياغة، وقد ينسب معنى لم يقع، وكل ذلك يجب أن يصحح.
لكن المراجعة تفتح أيضا بابا آخر: ماذا لو كان التعديل المطلوب لا يصحح ما وقع، بل يمحو تحديا أو تحفظا جوهريا وقع فعلا، حتى يبدو القرار أنعم مما كان؟ هنا تظهر قاعدة مختلفة:
المحضر يراجع ليصح، لا ليجمل.
وحد الأمانة في هذا الموضع دقيق: ما كان تصحيحا لواقعة أو صياغة يصحح؛ أما ما كان حذفا لأثر جوهري وقع فعلا، فلا تمحوه الأمانة صامتة.
وفي المقابل، لا تتحول الأمانة إلى صاحب الكلمة الأخيرة، ولا تفرض روايتها وحدها؛ بل تظهر موضع الخلاف لمن يملك اعتماد المحضر.
فواجب الإظهار الذي بنيناه في المقال السابق لا يختفي عند لحظة التحرير؛ يبقى حاضرا حتى في صياغة الأثر نفسه.
وهنا احتراز آخر لا يقل أهمية: الأمانة هي التي تكتب المحضر.
فإذا غاب أثر المداولة، فلا يجوز أن تبدأ بسؤال المجلس وحده؛ فقد يكون السبب أن المداولة لم تنتج ذلك الأثر، وقد يكون أن الأمانة لم تحسن حفظه.
اختبار المحضر يسأل الأمانة عن نفسها قبل أن يسألها عن المجلس.
وهذا يمنع أن تتحول أداة التوثيق إلى أداة حكم يستعملها كاتب الدليل على من كتب عنهم.
رابعا: من الفجوة إلى القدرة
محضر واحد لا يكفي للحكم على فاعلية مجلس؛ لكن حين تتكرر الأنماط تبدأ الصورة في الظهور.
فقد تكشف المحاضر أن الأسئلة نفسها لا تطرح، أو أن نوعا من الخبرة يستدعى متأخرا، أو أن البنود الاستراتيجية تصل دائما إلى آخر الاجتماع بعدما استهلكت البنود التشغيلية وقته، أو أن المداولات تنتهي إلى قرارات من غير أن يبقى في المحضر ما يوضح الموازنة التي سبقتها.
وهنا لا يكون المحضر أداة إدانة، بل دليلا على فجوة تستحق الفحص.
الأمانة ترى فجوة القدرة حيث تظهر: في المداولة، لا في السيرة الذاتية.
وتتناول لائحة حوكمة الشركات، في موادها الاسترشادية، تهيئة أعضاء المجلس واللجان وتطوير معارفهم ومهاراتهم، كما تتناول تقييم أداء المجلس وأعضائه ولجانه.
ويمكن أن تكون المحاضر — إلى جانب غيرها من الأدلة — جزءا من المادة التي يستند إليها هذا المسار.
لكن الأمانة لا تملك التقييم ولا علاجه؛ ترى ما يظهر في المداولة، وتحفظ أثره، وتجعل ما يحتاجه صاحب الاختصاص مرئيا وقابلا للتتبع.
الأمانة لا تقيم المجلس؛ تجعل تقييمه ممكنا، غنيا بالأدلة، ومتابعا.
خامسا: الحد
كل ما سبق يمكن أن يفهم بطريقة خاطئة: أن تتحول الأمانة إلى رقيب على تفكير الأعضاء.
وهذا ليس المقصود:
- الأمانة لا تدير تفكير المجلس؛ لا تقول للأعضاء كيف يفكرون، ولا أي رأي يتبنون.
- والمحضر ليس أداة تقييم فردي؛ لا يقرؤه الأمين ليستخرج منه درجة لكل عضو.
- ولا يتحول المحضر إلى تفريغ حرفي؛ لأن التسجيل المفرط قد يضر بالنقاش بدل أن يحفظه.
- ولا تتحول التهيئة والتدريب والتقييم إلى إدارة موارد بشرية للمجلس؛ والقاعدة هي التناسب: حد أدنى ثابت، وعمق يزيد بقدر الأثر والحاجة.
أما من يختار لعضوية المجلس، وما المزيج المناسب من الخبرة والقدرة على المداولة، فذلك شأن يملكه غير الأمانة.
فالأمانة لا تعوض مجلسا اختير بطريقة ضعيفة؛ لكنها قد تجعل مواضع الضعف أصعب على المؤسسة أن تتجاهلها.
وحين يثبت المحضر ما انتهى إليه المجلس، لا يكون القرار قد انتهى؛ بل انتقل من المداولة إلى التنفيذ.
الخلاصة
الورقة الجاهزة تدخل المجلس إلى المداولة بخريطة، والمداولة تجمع عدسات مختلفة في حكم جماعي، والمحضر يحفظ من هذه المداولة ما يلزم لفهم القرار لاحقا.
والأمانة حاضرة في البداية والنهاية، لكن بحد واضح.
الورقة تدخل المجلس إلى المداولة، والمحضر يحفظ أثرها؛ والأمانة تهيئ المدخل وتحفظ الأثر، ولا تدير المداولة نفسها.
وهذا هو الفرق بين أمانة تسجل ما انتهى إليه الاجتماع، وأمانة تفهم أن حفظ أثر المداولة جزء من جودة مسار القرار.
هل يحفظ محضر مجلسك أثر المداولة…
أم نتيجة القرار فقط؟
السؤال · الموازنة · التحدي · السبب
المصادر
١.
هيئة السوق المالية، لائحة حوكمة الشركات بتعديلها الصادر عام :٢٠٢٣ المادة الرابعة والثلاثون (الفقرة د)، والمادة الخامسة والثلاثون (الفقرة أ، البندان الأول والسادس)، والمادة السابعة والثلاثون (استرشادية)، والمادة التاسعة والثلاثون (الفقرات ج ود وهـ؛ استرشادية)، والمادة التاسعة والأربعون (الفقرة ب)، والمادة الخمسون (الفقرة ج).
٢.
مجلس التقارير المالية البريطاني، إرشاد المدونة البريطانية لحوكمة الشركات، إصدار عام :٢٠٢٤ قسم توزيع المسؤوليات، ولا سيما الفقرة ٦٦ والفقرات من ٨٠ إلى ٨٥؛ وقسم مراجعة أداء المجلس.
٣.
المعهد البريطاني للحوكمة، إرشاد تدوين المحاضر، إصدار عام ٢٠١٧، البندان ٥٫٣٫٢ و٥٫٣٫٣.
٤.
المركز الوطني للتخصيص، اللائحة التنفيذية لنظام التخصيص المعدلة بقرار مجلس الإدارة رقم (٢٠٢٣/٤/١) وتاريخ ١٤٤٥/٦/١٨هـ الموافق ٢٠٢٣/١٢/٣١م، المادة ٤٢، الفقرتان (١) و(٢)، في محتوى محضر اجتماع اللجنة الإشرافية ومراجعة مسودته قبل التوقيع.