
قد يصدر القرار، ويثبت في المحضر، ويحفظ في السجل… ثم لا ينفذ، ولا يعدل، ولا يلغى.
لا يظهر بوصفه قرارا متعثرا؛ بل يخفت شيئا فشيئا حتى يختفي من الرؤية.
والقرار المتعثر، على ما فيه، يظل ظاهرا ويمكن معالجته؛ أما القرار الذي لا حالة له، فقد يموت صامتا من غير أن يتخذ أحد قرارا بإنهائه.
وفي بيئة الشركات المدرجة السعودية، توزع لائحة حوكمة الشركات ما بعد القرار بوضوح.
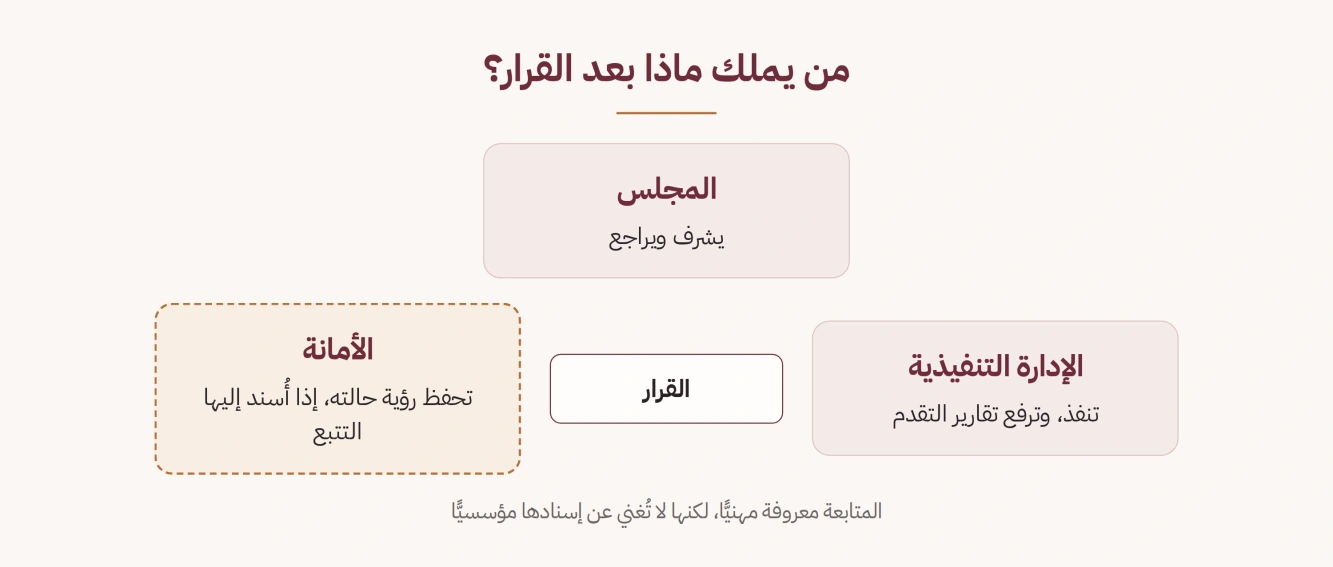
فالإدارة التنفيذية تنفذ السياسات والأنظمة الداخلية التي يقرها المجلس، وتعد تقارير دورية عن التقدم المحرز في نشاط الشركة.
والمجلس يشرف على تنفيذ الخطط والسياسات ويراجعها دوريا، ويلتقي الإدارة التنفيذية لبحث مجريات العمل ومعوقاته.
أما أمين السر فيدون قرارات المجلس ونتائج التصويت ويحفظها في سجل خاص ومنظم.
لكن المادة الخامسة والثلاثين لا تسند إليه تتبع حالة كل قرار بعينه حتى إقفاله.
وهنا تبدأ فجوة المقال:
لا يخرج القرار من المتابعة إلا بدليل إقفال، أو بسند يغيره؛ وما خرج بغيرهما خرج صامتا.
أولا: من يملك ماذا بعد القرار؟
بعد الاجتماع تبدأ وظائف مختلفة، ولا ينبغي أن يبتلع بعضها بعضا: الإدارة التنفيذية تنفذ، والمجلس يشرف ويراجع، وما يتجاوز سلطة المنفذ يرفع عبر مسار التصعيد إلى من يملك معالجته.
أما الأمانة، إذا أسند إليها التتبع، فوظيفتها أن تبقي حالة القرار مرئية لصاحب السلطة: ماذا ولد القرار؟ ومن يملكه؟ وأين وصل؟ وما الذي يمنع إقفاله؟
 تكبير الرسم
وهذا القيد مهم: المتابعة نفسها تحتاج إسنادا.
فالمادة الخامسة والثلاثون توجب على أمين السر تدوين القرارات وحفظها، لكنها لا تجعل متابعة تنفيذها جزءا مفترضا من سلطته.
فإن قامت الأمانة بالتتبع، فبسند يمنحها ذلك، لا بالمهنة وحدها؛ كما أن سلطة الإيقاف في المقال الثالث لا تستمد من المهنة.
وفي المقابل، تعرف الممارسة المهنية الدولية هذا الدور؛ فالمدونة الحكومية البريطانية تجعل متابعة نقاط العمل من مهام أمين المجلس، ويصف دليل مؤسسة التمويل الدولية أمينا يتابع مع الإدارة بين الاجتماعات حتى تتحول قرارات المجلس إلى عمل.
إذن الدور معروف مهنيا، لكن معرفته مهنيا لا تغني عن إسناده مؤسسيا.
وقد يقال: تقارير التقدم تكفي.
لكن التقرير الدوري يتناول التقدم في نشاط الشركة في ضوء خططها وأهدافها، ولا يلزم أن يكشف مصير كل قرار أصدره المجلس؛ فالقرار الجزئي، أو المشروط، أو المؤقت، قد لا يظهر في تقرير خطة أصلا.
فتقرير التقدم يرى النشاط والخطة؛ واختبار الإقفال يرى القرار بعينه.
والأمانة هنا لا تلاحق المنفذ لتدير عمله؛ تلاحق حالة القرار حتى لا تختفي عن صاحب السلطة.
ثانيا: كيف ينتهي القرار؟
سجل القرار يحفظ منطوقه؛ وتتبع الحالة يحفظ ما ولده.
وليس كل قرار مهمة.
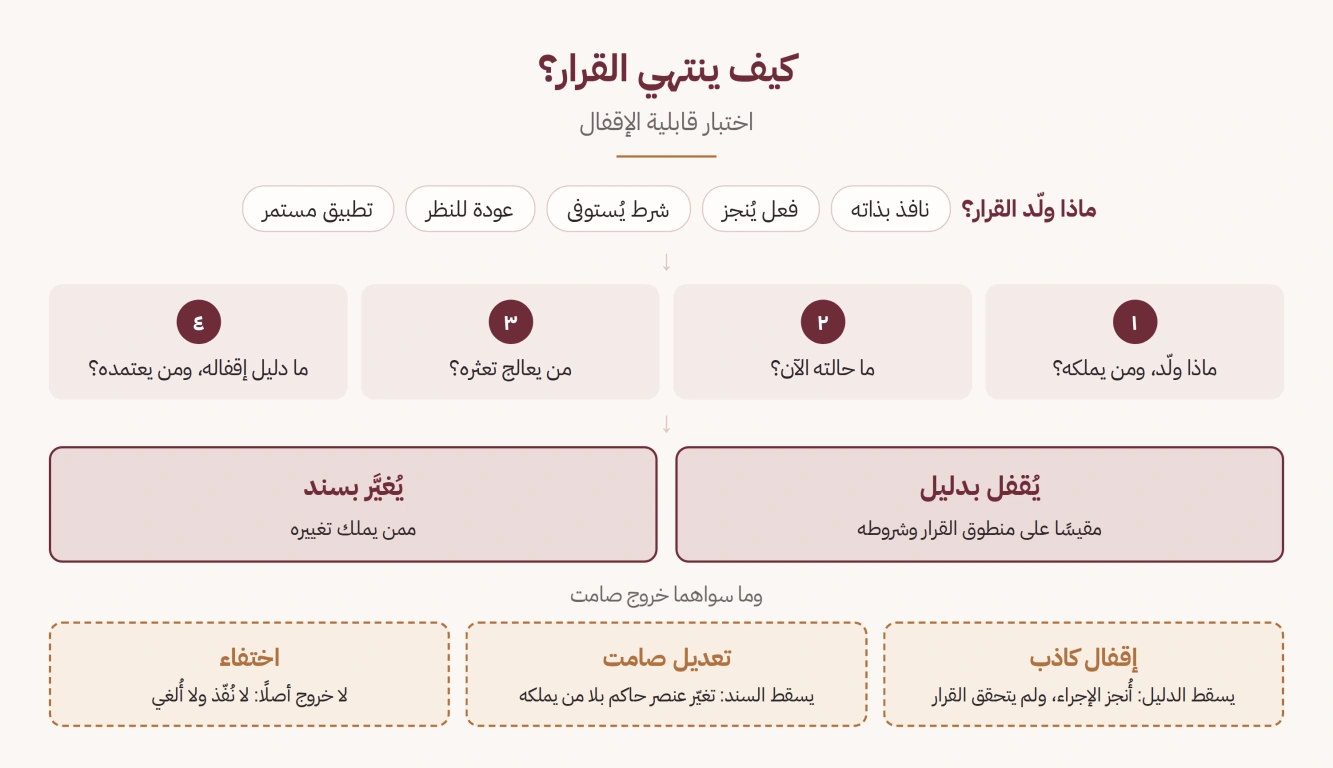
فالقرار بعد صدوره قد يكون نافذا بذاته فلا يحتاج إلى تتبع، وقد يولد فعلا يجب إنجازه، أو شرطا يجب استيفاؤه، أو عودة إلى النظر في موعد أو عند وقوع أمر محدد، أو تطبيقا مستمرا، مثل سياسة تبقى نافذة وتراجع ولا تقفل كما تقفل المهمة.
وقد يجتمع أكثر من نمط في القرار الواحد.
اختبار قابلية الإقفال
إذا أسند إلى الأمانة تتبع القرار، فإنها تأخذه عند صدوره، ثم تعود إليه أثناء حياته، وتسأل أربعة أسئلة:
 تكبير الرسم
- ماذا ولد القرار، ومن يملكه؟ فعلا ينجز؟ شرطا يستوفى؟ مراجعة تعاد؟ تطبيقا مستمرا يراجع ولا يقفل؟ أم أنه نافذ بذاته لا يحتاج إلى تتبع؟
- ما حالته الآن؟ وهل يمكن معرفتها من سجل قائم، أم لا تظهر إلا بمطاردة شفوية بين الأشخاص؟
- من يملك معالجة التعثر؟ وإذا تجاوز التعثر سلطة المنفذ، فما مسار التصعيد إلى من يملك معالجته؟
- ما دليل الإقفال، مقيسا على منطوق القرار وشروطه، ومن يملك اعتماده؟
السؤال الأول يحمل ضابط التناسب: ما لا يولد شيئا لا يحتاج إلى نظام متابعة مصطنع.
والسؤال الرابع يحمل ضابط الصدق: الإقفال يقاس على ما قرره المجلس، لا على مجرد انتهاء آخر إجراء.
الإقفال ليس آخر خطوة في المتابعة؛ هو خاصية يولد بها القرار.
وهذه قراءة تصميمية في هذه السلسلة، لا عبارة منقولة؛ لكن الإرشاد المرافق للمدونة البريطانية لحوكمة الشركات يقرر فكرة قريبة من أصلها، إذ يسأل المجلس قبل اتخاذ القرار: هل لديه تصور واضح لمعايير نجاحه؟ أي إن معيار الحكم اللاحق على القرار لا يترك كله لما بعد التنفيذ.
فالقرار الذي يخرج بلا مالك لما ولده، وبلا طريقة لمعرفة حالته، وبلا مسار للتعثر، وبلا دليل يمكن أن يقفل عليه، يولد صعب الإقفال.
وحين نختبر طريقة خروج القرار، تظهر ثلاث نهايات صامتة، يسقط من كل منها ركن:
- الإقفال الكاذب: أنجز الإجراء، وكتب أمام القرار «مكتمل»، لكن ما طلبه القرار أو شرطه لم يتحقق.
فالمجلس قد لا يكون قرر «إرسال خطاب»؛ بل قرر معالجة خطر، والخطاب مجرد إجراء في الطريق. - التعديل الصامت: تغير عنصر حاكم من منطوق القرار أو شرطه بما تجاوز مساحة التقدير التي تركها القرار أو التفويض للتنفيذ، من غير سند ممن يملك تغيير القرار.
ولا يعني ذلك أن كل اختلاف في التنفيذ تعديل؛ فما تركه القرار أو التفويض للمنفذ فهو له.
وإذا احتاج الحكم على الفرق إلى خبرة موضوعية أو تقدير اختصاصي، فالأمانة ترصد الفرق وتظهره، ولا تحسم وحدها دلالته. - الاختفاء: غياب النهاية أصلا؛ لا نفذ القرار، ولا ألغي، ولا عدل، بل خرج من مجال النظر.
إنجاز الإجراء لا يعني دائما إنجاز القرار.
وقد تجتمع هذه الصور في قرار واحد، بل إن التعديل الصامت يختبئ غالبا خلف إقفال كاذب؛ فالقرار الذي تغير في الطريق بلا سند قد لا يظهر متغيرا، وإنما يظهر في النظام «مكتملا».
ولنأخذ القرار الذي مر معنا في المقال السابق: «اعتماد المرحلة الأولى من الخطة السنوية، بشرط مراجعة التمويل».
تكتمل المرحلة الأولى، فيظهر الفعل منجزا.
لكن ماذا حدث لشرط مراجعة التمويل، بعد أن كان نقص التمويل علامة على الورقة قبل الاجتماع؟ من يحمل الفعل معلوم… فمن يحمل الشرط؟ إذا سقط الشرط من غير سند، فقد تغير القرار صامتا؛ وإذا وسم بعد ذلك «مكتملا» لمجرد انتهاء المرحلة الأولى، فقد أقفل إقفالا كاذبا.
فالقرار واحد، لكن الخلل وقع مرتين: مرة في مضمونه، ومرة في طريقة إقفاله.
ويقدم دليل مؤسسة التمويل الدولية نموذجا تشغيليا بسيطا لسجل الإجراءات: رقم، ومرجع المحضر، والإجراء، والمسؤول، والتوقيت، والملاحظات؛ وفائدته أنه يجعل الحركة ظاهرة وقابلة للمتابعة.
لكن السجل وحده لا يكفي: فالسجل يقول أين وصل الإجراء، أما الاختبار فيسأل: هل ما وصل إليه يطابق القرار الذي صدر أصلا؟ فالبند لا يقفل لأنه اختفى من المتابعة؛ يقفل لأن دليل إقفاله تحقق، وأثبت ذلك من يملك اعتماده.
ثالثا: ماذا يبقى بعد الإقفال؟
قد ينتهي التنفيذ، ولا ينتهي السؤال عن القرار؛ فقد يقفل التنفيذ، ويبقى القرار قابلا للعودة.
وهناك فرق بين سؤالين: هل انتهى القرار؟ وهو سؤال عن حالته وإقفاله.
وهل نجح القرار؟ وهو سؤال عن أثره وجودته، وعما إذا كان قد حقق ما أراده صاحب السلطة.
الإقفال ليس نجاحا.
ولهذا يفتح الإرشاد البريطاني بابا آخر بعد تنفيذ القرار المهم؛ إذ يشير إلى إمكان مراجعة فاعلية عملية اتخاذ القرار، والنظر في القرار نفسه حيث يرى المجلس ذلك مناسبا.
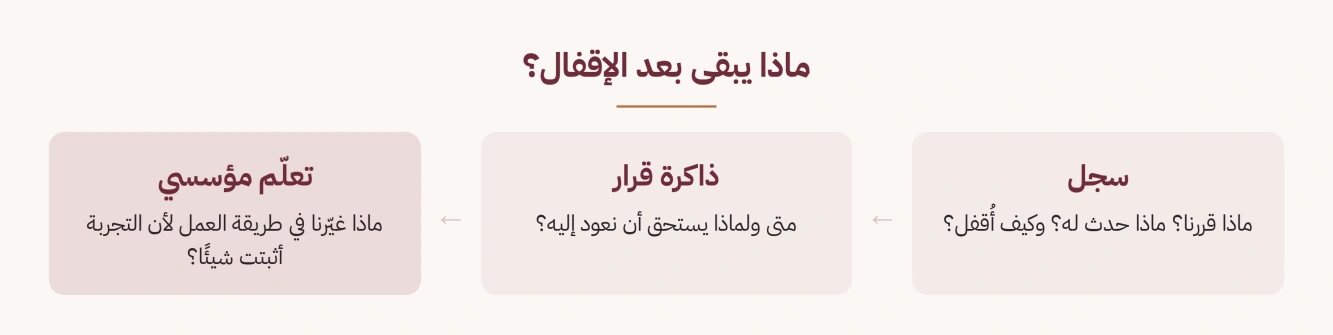
ومن هنا تظهر ثلاث درجات مختلفة لما يبقى بعد القرار:
 تكبير الرسم
فالقرار الذي تعتمد سلامته على فرضية قابلة للتغير، أو أثر مؤجل، أو شرط مؤقت، ينبغي أن يخرج ومعه ما يعيده إلى النظر: موعد، أو واقعة، أو تغير ظرف، أو أثر يظهر لاحقا.
ذاكرة القرار لا تحفظه كي نتذكره؛ تحفظ سبب العودة إليه إذا تغير ما بني عليه.
ويظهر هنا خيط المقال السابق؛ فالمحضر لم يكن مطلوبا منه أن يحفظ النتيجة وحدها، بل أن يحفظ من المداولة ما يكفي لفهم لماذا انتهى المجلس إلى قراره.
فالمحضر يحفظ لماذا اتخذ القرار؛ وذاكرة القرار تحفظ متى يستحق أن يعود إلى النظر.
ويصف المعهد البريطاني للحوكمة مهني الحوكمة بأنه يؤدي وظيفة الذاكرة التنظيمية؛ أما «ذاكرة القرار» هنا فتسمية تصميمية في هذه السلسلة، لا مصطلح نظامي منقول، وهي قراءة أضيق: لا تحفظ الماضي لمجرد حفظه، بل تحفظ مثير العودة إلى القرار.
أما التعلم المؤسسي فدرجة ثالثة؛ لا يعني أن نتذكر القرار، ولا أن نعيد فتحه كلما تغير شيء، بل يبدأ حين تثبت التجربة أمرا يغير طريقة العمل مستقبلا.
ولهذا لا تشهد الأمانة لنفسها بأن ما وقع أصبح تعلما مؤسسيا؛ فهي كانت جزءا من تشغيل المسار، وقد تكون هي نفسها جزءا مما يحتاج إلى التغيير.
رابعا: الحد
كلما اتسعت المتابعة، ظهر خطر آخر: أن تتحول الأمانة إلى إدارة مشروعات، أو إلى جهة محاسبة تنفيذية.
وهذا ليس دورها:
- لا تدير التنفيذ؛ مالك الفعل يظل مالكه.
- ولا تحاسب المنفذ؛ فإذا ظهر التعثر أو الفرق، تظهره لمن يملك معالجته أو مساءلة صاحبه.
- ولا تحكم على نجاح القرار؛ تحفظ المادة التي تجعل المراجعة ممكنة، والحكم على الأثر والجدوى لصاحب السلطة.
- ولا تتبع كل صغيرة؛ فالقرار النافذ بذاته لا يحتاج إلى مسار تتبع مصطنع، والتطبيق المستمر لا يقفل كما تقفل المهمة.
- ولا تسمي كل اختلاف تعديلا؛ فالتنفيذ يحتاج مساحة تقدير، وما تركه القرار أو التفويض للمنفذ يبقى له.
فالغاية ليست أن نضيف سجلا إلى كل قرار.
الغاية ألا يختفي قرار يحتاج إلى رؤية، ولا يقفل قرار قبل أن يتحقق ما قرر، ولا يتغير قرار من غير من يملك تغييره.
أما من يصمم هذه الآلية، ومن يشغلها، وأين تنتهي وظيفة الأمانة وتبدأ وظيفة إدارة الحوكمة، فذلك سؤال تال.
الخلاصة
القرار لا ينتهي بالتوقيع، ولا بمجرد بدء التنفيذ، ولا حتى بانتهاء آخر إجراء مرتبط به.
ينتهي حين نعرف ما الذي ولده، ومن يملكه، وما حالته، وكيف خرج من المتابعة بدليل يقفله أو بسند يغيره.
وإذا كان من القرارات التي تستحق العودة، فلا يمحو الإقفال سبب العودة إليها.
الأمانة تملك سجل الحالة، لا الحالة؛ وتحفظ طريق الإقفال، ولا تصنع نهايته.
فالمنفذ ينفذ، وصاحب السلطة يحسم، والأمانة، إذا أسند إليها التتبع، تجعل القرار أصعب على الاختفاء، وأصعب على أن يتغير بلا سند، وأصعب على أن يقفل قبل أن ينتهي.
هل تعرف كيف سينتهي قرار مجلسك…
أم تعرف فقط متى صدر؟
ماذا ولد · ما حالته · من يعالج تعثره · ما دليل إقفاله
المصادر
١.
هيئة السوق المالية، لائحة حوكمة الشركات بتعديلها الصادر عام :٢٠٢٣ المادة الحادية والعشرون، والمادة الرابعة والعشرون، والمادة الخامسة والعشرون، والمادة الخامسة والثلاثون (الفقرة أ، البند الأول).
٢.
وزارة الخزانة البريطانية ومكتب مجلس الوزراء، «الحوكمة في الإدارات الحكومية المركزية: مدونة الممارسة الجيدة»، إصدار عام ٢٠١٧، الفقرة ٤٫١١.
٣.
مؤسسة التمويل الدولية، «أمين الشركة: مهني الحوكمة»، إصدار عام ٢٠١٦، الصفحتان ٤٠ و٤١.
٤.
مجلس التقارير المالية البريطاني، إرشاد المدونة البريطانية لحوكمة الشركات، إصدار عام ٢٠٢٤، الفقرتان ٣٠ و٣٢.
٥.
المعهد البريطاني للحوكمة، «ما أمين الشركة أو مهني الحوكمة؟»، في وظيفة الذاكرة التنظيمية ومتابعة نقاط العمل.